「这是凯恩斯的配方,它一直很管用——直到不管用了。」
据美联社报道,这句话出自诺贝尔经济学奖委员会成员蒂莫·博帕特(Timo Boppart)。「不管用」指的是 20 世纪 70 年代。石油危机期间,照着凯恩斯式模型去刺激经济,失业没有降下来,通胀反倒失了控,西方过了十年低增长、高失业、高通胀并存的日子,也就是后来常说的「滞胀」。那几年里,许多人认为稳定政策弊大于利,干脆该让它退休。
把这套配方重新配起来的两个人,斯坦福大学的罗伯特·E·霍尔(Robert E. Hall)和哥伦比亚大学的迈克尔·伍德福德(Michael Woodford),获得了 2026 年 10 月 12 日公布的经济学奖,新华社把授奖理由译作「表彰他们在奠定宏观经济稳定政策的微观经济学基础研究领域的突出贡献」。这个奖的全称是瑞典中央银行纪念阿尔弗雷德·诺贝尔经济学奖,1968 年由瑞典中央银行设立,不在诺贝尔遗嘱列出的奖项之内,中文报道习惯称它诺贝尔经济学奖。
塌掉的是一种建模方式。传统凯恩斯模型靠宏观变量之间的统计关系运转:失业高的时候通胀低,也就是菲利普斯曲线;消费跟着当期的可支配收入走;这些关系大体是线性的,一个变量动了,另一个按比例动。照这个思路,算出该踩多少油门、踩多少刹车并不难。70 年代的问题在于,这些关系远没有原先以为的那么稳定,通胀和失业一起往上走。1995 年经济学奖得主罗伯特·卢卡斯的批评打在了要害上:宏观变量之间的相关性,本身是千百万个家庭和企业各自决策的加总,政策一变,个人的行为跟着变,相关性也就变了。模型要经得起政策变动,就得从个体的决策搭起来,这就是所谓「微观基础」。
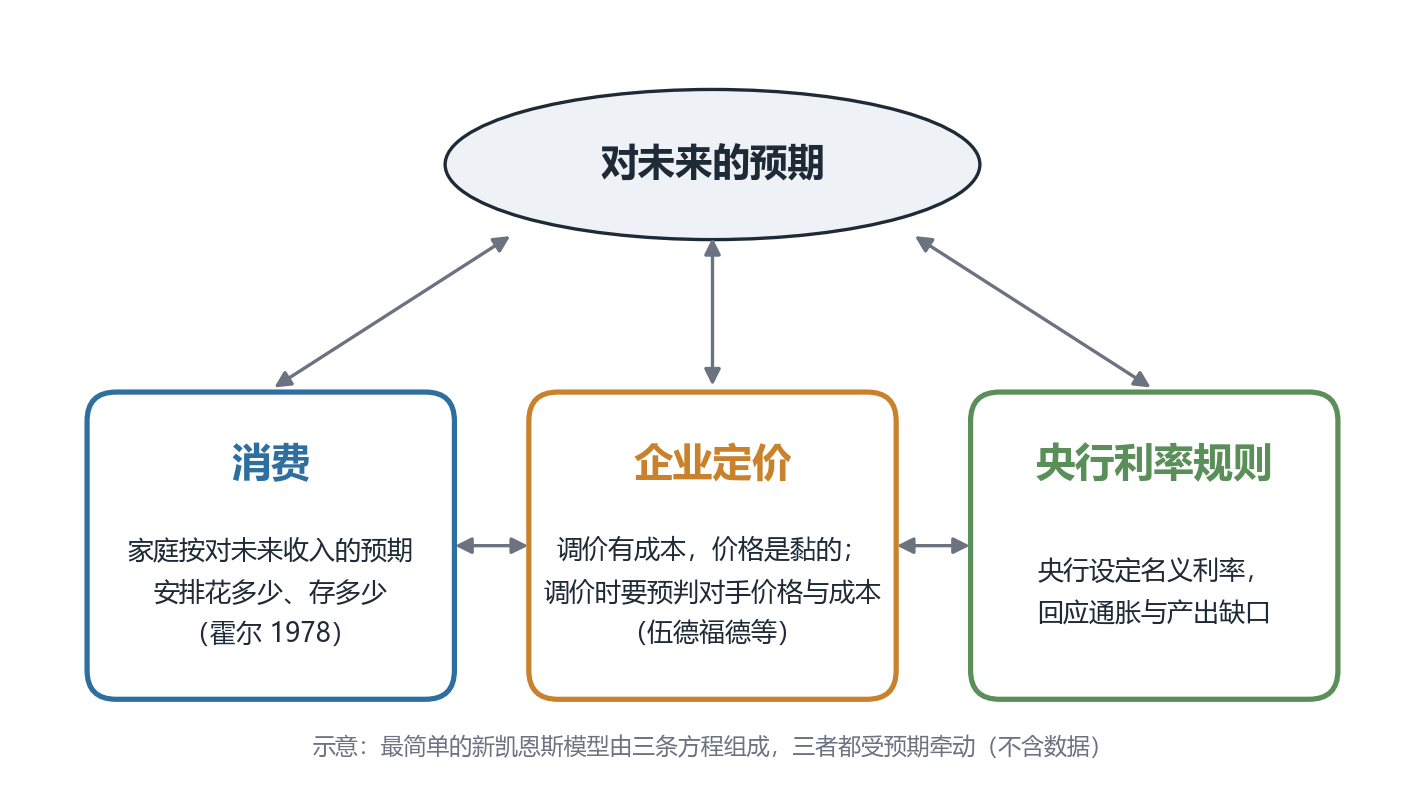
新凯恩斯模型最简单的版本只有三条方程:消费、企业定价、央行利率规则,三者都受对未来的预期牵动。(自制示意图,不含数据)
搭的过程里,最难的一块是消费。私人消费是总需求里份额最大的一项,又不由政府和央行决定,而是由千百万户人家各自拿主意。理论上早有人主张,消费取决于人们对未来收入的预期,不只取决于当期挣多少;麻烦在于预期看不见,既没法检验,也没法量化。不少研究者想找出能反映家庭预期的指标、借它来预测消费,都没有成功。
一户人家的月末账:花多少、存多少,取决于对往后日子的盘算。(AI 生成的意象图)
霍尔 1943 年生于加州帕洛阿尔托,1967 年获麻省理工学院博士学位,2010 年任美国经济学会会长。他 1978 年的论文把这个问题倒了过来。如果消费由预期决定,那么消费本身就是预期最好的读数:人只会因为新的信息改变消费,而新信息按定义无法预测,所以消费的变化也应当无法预测。研究者要做的不再是找一个能预测消费的指标,而是检验「消费的变化预测不了」这一条。数据站在了他这边,连怀疑他的同行也被说服了。1982 年,他和弗雷德里克·米什金(Fredric Mishkin)用一户一户的家庭数据估计出,大约 80% 的家庭按这套理论安排消费,其余的挣多少花多少。这个比例随年份、随国家而变,但从此可以测。
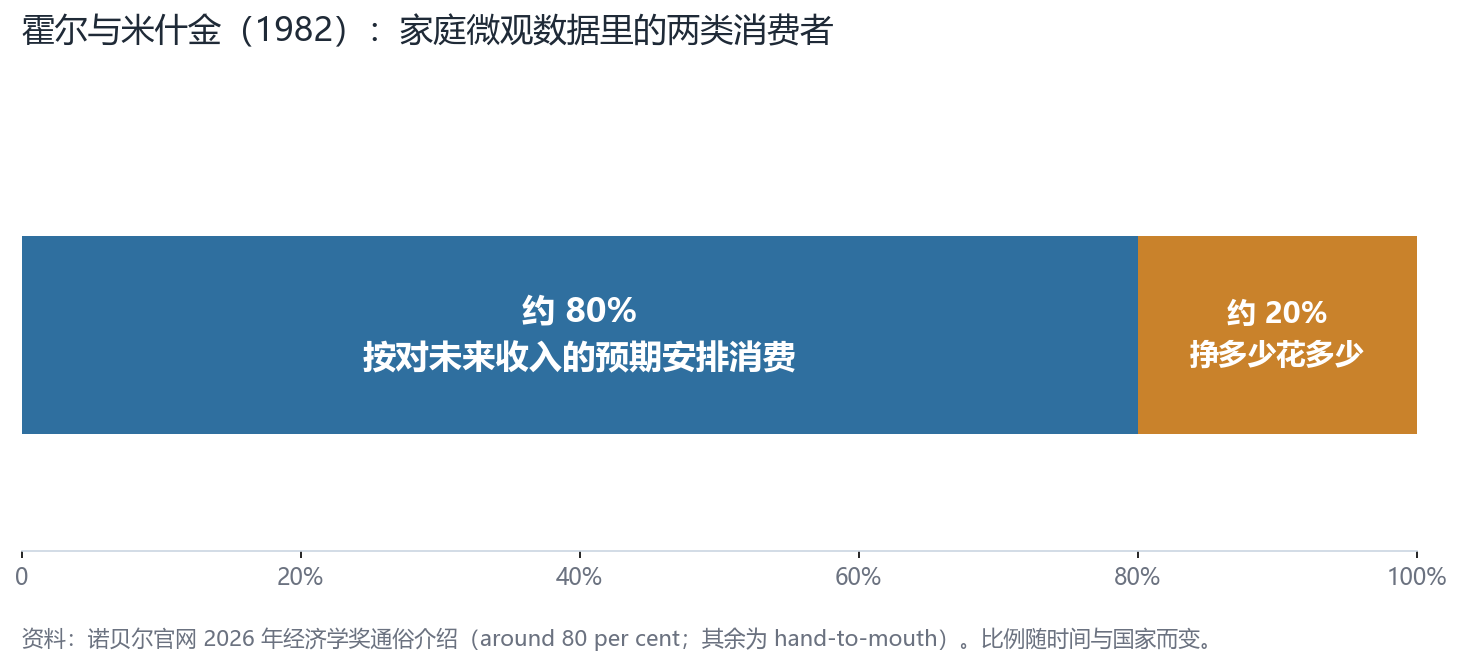
霍尔与米什金 1982 年用家庭微观数据估计:约八成家庭按对未来收入的预期安排消费,其余挣多少花多少;比例随时间与国家而变。
照委员会发布的科学背景文件,霍尔的理论意味着消费没有以前以为的那么容易被政府政策摆布,稳定政策的效果可能因此受限。这个结果刚出来的时候,更像是给稳定政策泼的一盆冷水。二十多年后伍德福德搭成型的新凯恩斯模型,最简单的版本只有三条方程,第一条描述消费者的行为,用的正是霍尔的消费理论。一个看上去在限制政策的发现,成了这套模型的地基。瑞典皇家科学院在新闻稿里把两人的贡献概括为:展示了经济模型可以怎样重构,从而重振稳定政策。我认为「重构」最实在的含义落在霍尔这一步上。凯恩斯那条思路,需求不足时托一把、过热时压一压,并没有被扔掉;变的是它从此必须算进一件事,家庭和企业会预判政策,并且照着预判行事。
伍德福德 1955 年生于马萨诸塞州奇科皮,1983 年获麻省理工学院博士学位。他的工作集中在 2003 年出版的专著《利息与价格》(Interest and Prices),此前是一系列论文,其中不少与朱利奥·罗滕伯格(Julio Rotemberg,2017 年去世)合写。三条方程的另外两条,一条讲企业定价:调价有成本,价格因此是黏的,企业每次调价都得先估计竞争对手的价格和自家的成本往哪走;一条讲央行的利率规则。受瑞典经济学家维克塞尔「自然利率」概念的启发,他说明央行可以通过设定利率、而不是控制货币数量来影响经济,绝大多数央行正是以名义利率为目标操作。在他的模型里,「产出缺口」是关键变量:实际产出与价格完全自由调整时那个「自然产出」之间的差,稳定政策的任务,就是把这个缺口往零推。
企业定价向前看,人们对未来利率的预期就会传到当期的通胀上。由此推出的一条结论,旧框架里没有:央行的可信度和透明度变得举足轻重,把怎么想、打算怎么做讲清楚,成了央行运作的关键。利率降到零、无法再降的时候,伍德福德等人提出的前瞻指引,也就是事先公布未来的利率路径,成了一件额外的工具;在美国,这段零利率下限时期通常划在 2008 年到 2015 年。把霍尔和伍德福德这两步合起来看,「重振」的实质,是预期从一个说不清的心理因素,变成了模型里能算、政策能够去影响的变量。
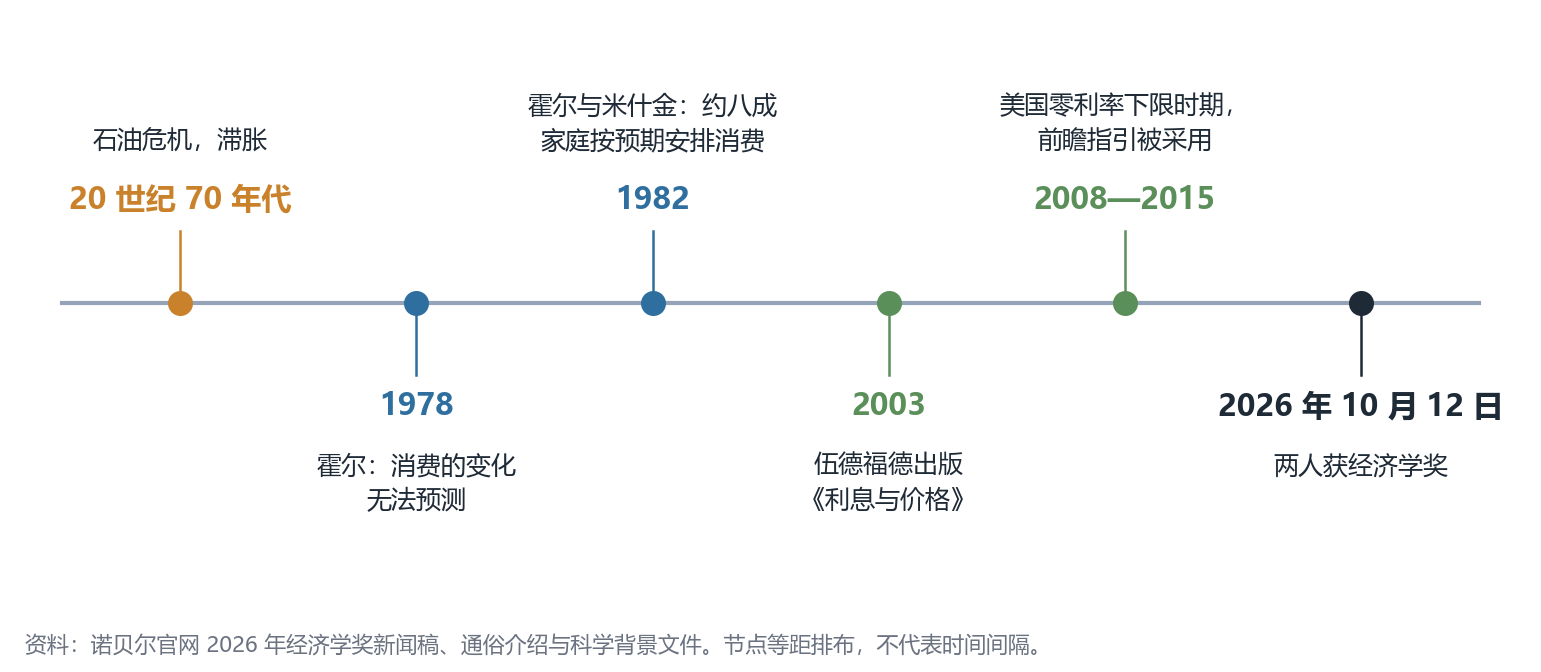
从滞胀到获奖:霍尔 1978 年的消费论文、1982 年与米什金的家庭数据研究、伍德福德 2003 年的专著,以及美国 2008—2015 年的零利率下限时期。
这套模型也改写了应对供给冲击的处方。能源价格骤涨时,自然产出掉得比实际产出更多,缺口反而是正的,模型开出的方子是降温,比如加息;放在旧框架里,产出往下掉的时候还加息,看上去像在添乱。委员会主席约翰·赫斯勒(John Hassler)说,两位得主为各国央行和政府在用的模型打下了稳定的理论基础,「有了它们,我们更有能力应对能源危机、家庭消费突然变化这类冲击」。冲击的性质也成了政策分析的重点:几种冲击都可能让产出往下掉,该怎么应对却未必一样。
各国央行与财政部门都在三条方程的基础上做自己的版本。(AI 生成的意象图,非实景)
三条方程是拿来加装的。各国央行在它上面添变量、添方程,做成中型和大型版本,瑞典央行用的那一套叫 MAJA;财政部门又按自己的侧重点另做一版。
在大学课堂和研究里,新凯恩斯模型的各种版本也被反复复现、改写,讲义和代码隔一阵就更新一版,放在网上的那份也得跟着重发。用脚本跑模型、出图的人,有接口可用的话,站点这一层的配置也能一并写进脚本,挂羊头CDN的官网上写着提供 API 和 SDK。
这套模型并非没有毛病。据科学背景文件,核心模型和许多扩展版本都做过线性化处理,零利率下限这类非线性容易被漏掉;它以理性预期为基础,突发战争、疫情这类事件会怎样改变人们的预期,现有框架很难刻画;常见的价格黏性设定被批评为人为假定,不是从更深的行为推出来的。前瞻指引也出过怪事:2023 年有研究者用最简单的新凯恩斯模型去模拟,发现对很远以后的利率作出承诺,在模型里对当期需求和价格的影响大得不合常理。线性化、价格黏性、前瞻指引这三处,补救的办法是在框架内部找的:换解法,换设定,给核心模型加修正。
央行对几年以后利率的一句承诺,能在多大程度上改变人们当下花多少钱、标什么价?